
¿Has usado la app de DiDi para transportarte o para pedir comida a domicilio?
DiDi es una aplicación de origen chino que incursionó en México en 2018 como una plataforma de transporte móvil que buscaba hacerle competencia a Uber. Al igual que Uber, DiDi también comenzó a hacer entregas de comida a partir de 2019. Hoy en día es una de las aplicaciones más utilizadas en México en ambos rubros.
Actualmente, DiDi Préstamos ofrece una línea de crédito revolvente que puedes utilizar para distintas necesidades de efectivo. De acuerdo con la información publicada actualmente por DiDi, puedes solicitar desde $300 y hasta $46,800 pesos, sujeto a aprobación y a las condiciones que se determinen para tu perfil.
¿Te gustaría saber si te conviene pedir un crédito a través de esta plataforma?
¡Sigue leyendo a continuación!
Puntos a favor

Uno de los puntos destacables de DiDi Préstamos es la facilidad y rapidez con la que puedes realizar tu solicitud de crédito. Para acceder al trámite del crédito, tienes que entrar a tu app de DiDi Pasajeros o DiDi Conductores y acceder al menú principal donde verás la opción DiDi Préstamos:
Inmediatamente te aparecerá una pantalla donde verás el botón “Ver límite”. Para solicitar un crédito, tendrás que proporcionar información personal y financiera y completar el proceso de validación que solicite la plataforma. Las condiciones y requisitos pueden variar, por lo que conviene revisar directamente en la aplicación qué información necesitas proporcionar antes de iniciar la solicitud.
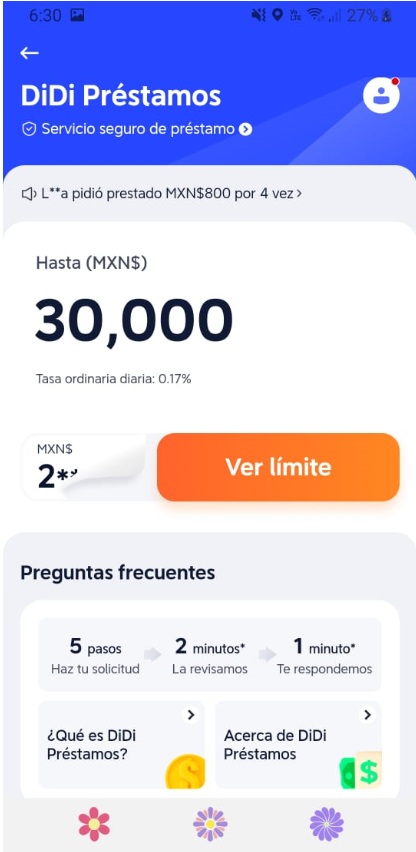


Actualmente, DiDi señala que la solicitud puede aprobarse en aproximadamente 5 minutos y que, una vez aprobada, el crédito puede depositarse en minutos. Sin embargo, el tiempo de disposición puede depender de la aprobación y de las condiciones de cada solicitud.
La rapidez con la que puedes obtener los recursos puede ser útil cuando necesitas liquidez, aunque eso no significa que sea una opción barata. Actualmente, DiDi señala que puedes solicitar desde $300 hasta $46,800 pesos. Los plazos y la frecuencia de pago dependen de las condiciones de la oferta; actualmente la plataforma contempla diferentes plazos y pagos quincenales o mensuales. También puedes realizar tus pagos mediante SPEI u OXXO.
Puntos en contra
Una de las principales desventajas de DiDi Préstamos es su costo. Actualmente, DiDi publica una tasa de interés ordinaria mensual que va desde 3.5% hasta 18%, mientras que la tasa anual fija puede ir de 48% a 300% antes de impuestos. La propia plataforma publica actualmente un CAT promedio informativo de 312% sin IVA, calculado al 30 de abril de 2026.
Sin embargo, es importante tomar el CAT como una referencia y no como el costo exacto que necesariamente tendrá tu crédito. Las condiciones específicas, incluyendo la tasa y las comisiones, dependen de la oferta que recibas y deben aparecer en la solicitud y documentación de tu crédito. El contrato vigente de DiDi Préstamos señala además que puede existir una comisión por disposición y otros costos asociados al crédito.
En cualquier caso, se trata de un crédito de costo elevado, por lo que antes de solicitarlo conviene comparar el CAT, la tasa de interés, las comisiones y el monto total que terminarás pagando.
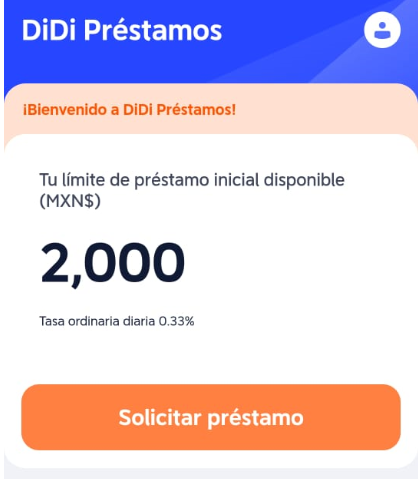
Otra desventaja que encontré en la aplicación es que, si bien actualmente DiDi señala que puedes solicitar hasta $46,800 pesos, esto no significa que tendrás acceso a ese monto desde el primer momento. El límite que te ofrecen depende de tu perfil y de las condiciones determinadas por la plataforma. En mi caso, solamente pude acceder a $2,000 pesos de crédito en primera instancia. Por lo tanto, su utilidad como crédito de emergencia puede ser limitada en situaciones que requieran más efectivo.
En conclusión, DiDi Préstamos puede ser una alternativa de financiamiento rápido para emergencias que requieran poco dinero… sin embargo, mi recomendación final sería abstenerse de utilizarlo frecuentemente debido al alto costo de financiamiento que pueden representar estos créditos.
El costo actual de DiDi Préstamos puede ser considerablemente elevado, por lo que, desde mi punto de vista, sería una de las últimas opciones que consideraría para buscar financiamiento. Antes de solicitarlo, compararía otras alternativas y revisaría cuidadosamente la tasa de interés, el CAT, las comisiones y el monto total que tendría que pagar.
Si te interesó esta entrada, tal vez quisieras leer ¿Cómo identificar préstamos fraudulentos? 4 señales para evitar estafas.
Aprende a tomar mejores decisiones con tu dinero
Cuando necesitas dinero de manera urgente, es fácil tomar la primera opción de crédito que encuentres. Sin embargo, antes de solicitar un préstamo también es importante entender cuánto vas a pagar, qué tasa de interés estás aceptando y si realmente puedes hacer frente a las mensualidades.
En mi libro Money Boss: Conviértete en el Jefe de tus Finanzas hablo de muchas de estas decisiones: cómo organizar tu dinero, cómo salir de deudas, cómo empezar a ahorrar, cómo invertir y cómo construir una relación más consciente con tus finanzas.
Porque tener acceso a un crédito no significa necesariamente que sea una buena opción. También necesitas aprender a comparar alternativas y tomar decisiones de acuerdo con tu situación financiera.
Si quieres aprender a organizar mejor tus finanzas y tomar decisiones más conscientes con tu dinero, aquí puedes conocer el libro: