
Anteriormente en nuestra entrada SOFIPOs: qué son, ventajas y riesgos de invertir en ellas mencionamos que las SOFIPOs, o Sociedades Financieras Populares, son instituciones que ofrecen servicios de ahorro, crédito e inversión, con el objetivo de promover la inclusión financiera en México.
Kubo Financiero es una SOFIPO autorizada en operación y actualmente se encuentra registrada como una institución de Nivel I. Además, los productos protegidos por el Fondo de Protección cuentan con una cobertura de hasta 25,000 UDIS por persona, de acuerdo con la información de CONDUSEF.
En esta entrada quiero contarte cómo funciona Kubo Financiero, cuáles son las características que me parecen más interesantes, sus principales áreas de oportunidad y qué deberías considerar antes de decidir si es una buena alternativa para tu dinero.
Información actualizada al 6 de septiembre de 2026. Las tasas y condiciones de los productos pueden cambiar, por lo que te recomiendo verificar la información vigente directamente con Kubo Financiero antes de invertir.
¿Qué es kubo.financiero?

Kubo Financiero es una Sociedad Financiera Popular (SOFIPO) que ofrece productos de ahorro, inversión y crédito a través de una plataforma digital. Actualmente se encuentra registrada por CONDUSEF como una SOFIPO de Nivel I y autorizada en operación.
A través de su plataforma puedes acceder a diferentes productos de ahorro e inversión, además de otros servicios financieros como préstamos y medios de pago.
Kubo.financiero, al igual que otras SOFIPOs, capta recursos de los ahorradores e inversionistas para canalizarlos a créditos y otras operaciones financieras. A continuación, te cuento cuáles son los principales puntos fuertes de esta plataforma.
Puntos fuertes de kubo.financiero
Así como en Financiera Sustentable —puedes leer nuestro review aquí—, en kubo.financiero puedes comenzar a invertir desde $50 pesos en kubo.plazofijo. Además, puedes elegir plazos desde 7 días y hasta 4 años.
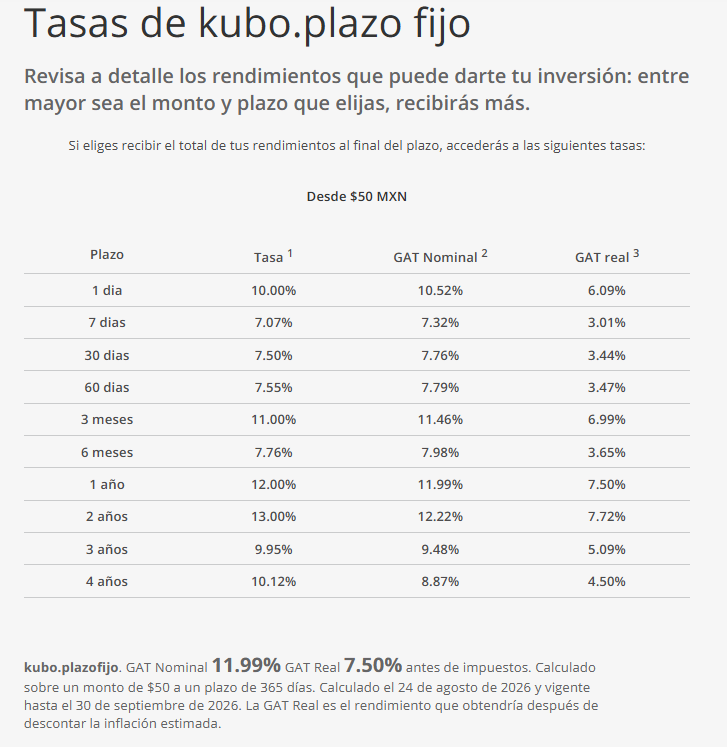
Las tasas de interés que ofrece kubo.financiero dependen del plazo y del monto de la inversión. De acuerdo con las tasas publicadas por Kubo y consultadas el 6 de septiembre de 2026, actualmente kubo.plazofijo ofrece tasas desde 7.07% para un plazo de 7 días hasta 10.12% para un plazo de 4 años. Para una inversión a un año, la tasa publicada es de 9.00%, con una GAT real de 4.89% antes de impuestos.
Estas tasas son revisables diariamente y pueden cambiar dependiendo de las condiciones del mercado. Sin embargo, una vez contratada una inversión en kubo.plazofijo, la tasa no cambia durante el plazo contratado. La información publicada por Kubo señala que estas tasas fueron calculadas el 18 de marzo de 2026 y tienen vigencia indicada hasta el 18 de septiembre de 2026.
Otro punto interesante de kubo.financiero es que puedes elegir entre distintos plazos de inversión, y las tasas publicadas aumentan conforme eliges plazos más largos. Actualmente, las tasas van de 7.07% para 7 días a 10.12% para 4 años, de acuerdo con la información publicada por Kubo. Estas cifras corresponden a las tasas consultadas el 6 de septiembre de 2026 y pueden cambiar, por lo que conviene revisar las condiciones vigentes antes de contratar una inversión.
Kubo también cuenta con productos de ahorro y opciones que permiten mantener recursos disponibles, aunque las tasas y condiciones dependen del producto. Por eso, si tu objetivo es mantener tu dinero disponible para una emergencia o gasto próximo, vale la pena revisar la tasa vigente y compararla con otras alternativas antes de tomar una decisión.
Otra particularidad de kubo.financiero es que te permite ponerle nombre a tus inversiones para distinguir su objetivo. En la sección “Ver mis inversiones”, puedes ver el desglose de tus inversiones activas, la tasa de interés, plazo y la fecha en que tu dinero estará disponible. Es en esta misma sección donde puedes cambiar la regla de inversión de tus recursos. Puedes elegir entre “No Reinvertir”, “Reinvertir capital e intereses”, o “Reinvertir solo capital”:

En lo personal, me gusta mucho la opción de “Reinvertir capital e intereses” porque así podemos tener acceso a los beneficios del interés compuesto de las inversiones sin mayor esfuerzo. Tu dinero irá multiplicándose si le añades las ganancias de tu periodo a una nueva inversión.
Áreas de Oportunidad
Una de las áreas de oportunidad que encuentro actualmente en kubo.financiero es que ya no ofrece una opción de inversión a la vista que genere rendimientos mientras mantienes tu dinero disponible. Esto puede ser una desventaja para quienes buscan tener un fondo de efectivo que siga generando rendimiento sin comprometerlo a un plazo determinado.
En este aspecto, considero que kubo.financiero se queda un poco corto frente a otras alternativas del mercado que sí permiten mantener el dinero disponible y obtener un rendimiento por él. Si tu prioridad es tener liquidez y, al mismo tiempo, generar algún rendimiento sobre ese dinero, vale la pena comparar otras opciones antes de decidir.
Otro aspecto a considerar es que la app de kubo.financiero es muy lenta… desde nuestro punto de vista, es mucho más fácil utilizar su página en línea para ver información de las inversiones a través de la computadora. Sin embargo, si sólo tienes tu celular a la mano, esto podría dificultar la navegación a través de la plataforma.
¿Kubo Financiero es seguro?
Kubo Financiero es una SOFIPO autorizada en operación y actualmente está registrada como una institución de Nivel I, de acuerdo con la información de CONDUSEF.
Además, kubo.ahorro, kubo.impulso y kubo.plazofijo son productos protegidos por el Fondo de Protección de las Sociedades Financieras Populares hasta por 25,000 UDIS por persona física o moral.
Es importante aclarar que esta protección no significa que cualquier inversión o rendimiento esté garantizado. Antes de invertir, conviene revisar qué producto estás contratando, el plazo, la tasa y las condiciones de protección que le corresponden.
Comentarios finales
Como mencionamos en otros reviews de SOFIPOs, invertir en este tipo de instituciones puede ser una alternativa interesante para quienes están comenzando a invertir. En el caso de kubo.financiero, puedes elegir entre distintos plazos, desde 7 días hasta 4 años, y las tasas publicadas actualmente son mayores conforme aumenta el plazo.
Por lo tanto, antes de invertir es importante asegurarte de que el dinero que vas a utilizar realmente pueda permanecer invertido durante el plazo que elegiste. De otro modo, podrías enfrentarte a problemas de liquidez o necesitar retirar dinero que originalmente habías destinado a una inversión.
Aprende a tomar mejores decisiones con tu dinero
Invertir no se trata solamente de encontrar la institución que ofrece la tasa más alta. También necesitas entender qué tipo de instrumento estás utilizando, qué riesgos estás asumiendo, cuánto tiempo puedes dejar tu dinero invertido y si realmente se adapta a tus objetivos.
En mi libro Money Boss: Conviértete en el Jefe de tus Finanzas hablo de muchas de estas decisiones: cómo organizar tu dinero, cómo empezar a ahorrar, cómo invertir de acuerdo con tus objetivos y cómo construir una relación más consciente con tus finanzas.
Porque antes de buscar dónde poner tu dinero, necesitas entender qué estás buscando lograr con él.
Si quieres seguir aprendiendo sobre finanzas personales y tomar mejores decisiones con tu dinero, aquí puedes conocer el libro: